Índice
- 1 Introdução
- 2 O que está decidido, o que ainda não está e quem vai decidir
- 3 Incorporação imobiliária: o que muda no RET
- 4 Compra e venda de imóveis: como funciona a tributação pelo IBS e pela CBS
- 5 A NF-e ABI: nova obrigação fiscal para quem vende imóveis
- 6 Simples Nacional híbrido: oportunidade ou armadilha para pequenas construtoras
- 7 Cronograma: 2026 a 2033
- 8 Locação: o que muda para holdings e investidores
- 9 Perguntas frequentes
- 9.1 O IBS e a CBS já incidem sobre minha operação imobiliária em 2026?
- 9.2 A alíquota de 13,25% para venda de imóveis já é definitiva?
- 9.3 A NF-e ABI substitui a escritura pública de compra e venda?
- 9.4 Uma construtora no Simples Nacional deve aderir ao modelo híbrido em 2027?
- 9.5 O incorporador é obrigado a optar pelo RET para usar o regime transitório até 2028?
- 9.6 A partir de quando devo destacar IBS e CBS nas notas fiscais das minhas operações imobiliárias?
- 9.7 A nota fiscal sem o destaque de IBS e CBS será rejeitada?
- 9.8 Empresas do Simples Nacional também precisam destacar IBS e CBS em 2026?
- 10 Conclusão
Introdução
A Reforma Tributária deixou de ser uma discussão acadêmica. Em 2026, as primeiras obrigações concretas chegam ao setor imobiliário, e o prazo para definições fundamentais, como a fixação da alíquota de referência pelo Senado Federal, se encerra em outubro deste ano.
Empresas que ainda tratam o tema como algo distante correm o risco de ser surpreendidas por mudanças que afetam diretamente a precificação de imóveis, a estrutura tributária das incorporações, a emissão de notas fiscais e a decisão de permanecer ou não no Simples Nacional.
Este artigo tem um recorte deliberado. O setor imobiliário é amplo e a Reforma Tributária o afeta de múltiplas formas, incluindo a locação de imóveis, os fundos de investimento, o arrendamento rural e as operações com direitos reais.
O foco aqui está nas duas operações que concentram a maior parte da atividade do mercado e as questões tributárias mais complexas, a incorporação imobiliária e a compra e venda de imóveis. Ao final, há uma nota sobre locação para quem também precisa desse recorte.
O que está decidido, o que ainda não está e quem vai decidir
A Reforma Tributária criou dois novos tributos sobre o consumo. O IBS, Imposto sobre Bens e Serviços, de competência compartilhada entre estados e municípios, substitui o ICMS e o ISS. A CBS, Contribuição sobre Bens e Serviços, de competência federal, substitui o PIS e o COFINS. Juntos, formam o chamado IVA Dual brasileiro.
O que já está fixado em lei são a estrutura dos dois tributos, estabelecida pela Emenda Constitucional 132/2023 e pela Lei Complementar 214/2025, a alíquota do ano-teste de 2026, que corresponde a IBS de 0,1% mais CBS de 0,9%, totalizando 1%, e os fatores de redução aplicáveis às operações imobiliárias, que são de 50% para alienação de imóveis e de 70% para locação.
O que ainda não está definido é a alíquota-base sobre a qual esses fatores serão aplicados a partir de 2027.
O Comitê Gestor do IBS, o CGIBS, publicou em julho de 2026, por meio da Resolução nº 14, a estimativa de 27,91% combinados para IBS e CBS juntos, sendo 18,70 pontos percentuais referentes ao IBS e 9,21 à CBS. Esse número supera em 1,41 ponto percentual a trava de 26,5% prevista na própria LC 214/2025 (art. 475, § 11).
Quando a estimativa supera esse limite, a lei obriga o Poder Executivo federal a enviar ao Congresso uma proposta de lei complementar com medidas de redução. O mecanismo, no entanto, não é automático e depende de ação política.
Três instâncias participam da fixação final das alíquotas, em etapas sequenciais. A Receita Federal do Brasil elabora a proposta de cálculo da alíquota de referência. O Tribunal de Contas da União recebe essa proposta e a homologa, nos termos do art. 19, §1º, III da LC 214/2025. O Senado Federal fixa a alíquota por resolução, com base no cálculo homologado pelo TCU.
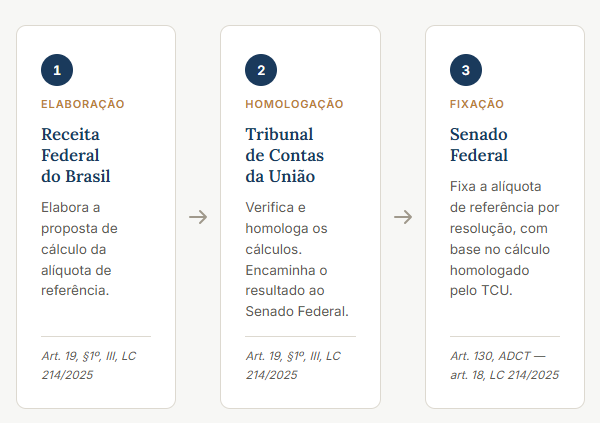
A Resolução CGIBS nº 14, de 29 de julho de 2026, estabeleceu que o TCU deve encaminhar o cálculo ao Senado até 30 de outubro de 2026, prazo que foi prorrogado em 45 dias em caráter excepcional para este primeiro ciclo.
Isso tem uma consequência direta para qualquer análise tributária feita hoje. Os cálculos disponíveis para incorporadoras e compradores de imóveis são estimativas baseadas em uma alíquota-base que pode ser de 26,5% ou de 27,91%, ou de qualquer patamar que o Senado fixar.
A decisão que está para ser tomada nas próximas semanas vai determinar os números que o setor usará para precificar, planejar e projetar fluxo de caixa pelos próximos anos.
Trabalhar com dois cenários, o da trava de 26,5% e o da estimativa do CGIBS de 27,91%, é a postura mais prudente enquanto a alíquota definitiva não é publicada.
Incorporação imobiliária: o que muda no RET
O Regime Especial de Tributação foi criado pela Lei 10.931/2004 para simplificar a tributação das incorporações imobiliárias com patrimônio de afetação.
Sob o RET, o incorporador recolhe um percentual unificado sobre a receita bruta mensal da incorporação, que corresponde a 4% para incorporações em geral e a 1% para projetos enquadrados no programa Minha Casa Minha Vida. Esse percentual único abrange IRPJ, CSLL, PIS e COFINS. A simplicidade operacional e a previsibilidade do encargo são as principais razões pelas quais a maioria das incorporadoras com patrimônio de afetação adota o RET.
A Reforma Tributária modifica a composição interna desse percentual. A LC 214/2025 prevê, no artigo 485, um regime de transição que permite às incorporadoras optarem pela tributação da CBS até 31 de dezembro de 2028.
Nesse modelo transitório, a CBS substitui a parcela correspondente ao PIS e ao COFINS dentro do RET. Para incorporações em geral, a alíquota de CBS aplicável é de 2,08%, mantendo o total do RET em 4%. Para projetos de habitação de interesse social, a CBS de 0,53% mantém o total em 1%.
O que muda na prática é a natureza do tributo que compõe o percentual do RET, não o percentual em si, ao menos durante a transição.
A grande diferença operacional está em um ponto que exige atenção. Operações tributadas pelo RET transitório não geram créditos de IBS e CBS para o adquirente. Isso significa que o comprador de uma unidade adquirida de uma incorporadora no RET não poderá aproveitar créditos do novo sistema tributário, diferentemente do que ocorreria em uma operação tributada pelas regras gerais do IBS e da CBS, que preveem ampla não cumulatividade.
Essa assimetria cria uma decisão estratégica relevante para incorporadoras que vendem para compradores pessoa jurídica, como empresas que adquirem unidades comerciais, galpões logísticos ou lajes corporativas para uso próprio ou investimento. Para esses compradores, a impossibilidade de aproveitar créditos pode tornar a aquisição de um imóvel fora do RET, tributado pelas regras gerais com alíquota de 13,25% mas com crédito correspondente, mais vantajosa do que comprar de uma incorporadora no RET, cujo encargo de 4% sobre a receita bruta não gera crédito para o adquirente.
Para incorporadoras com público-alvo predominantemente pessoa física, o impacto dessa assimetria é menor, já que pessoas físicas em geral não aproveitam créditos tributários. O RET transitório tende a ser vantajoso nesses casos, especialmente considerando a previsibilidade da alíquota e a simplicidade operacional que o regime oferece.
A partir de 2027, a CBS passa a substituir definitivamente o PIS e o COFINS, também dentro do RET. O prazo da transição vai até 31 de dezembro de 2028, quando o regime especial passará a conviver com o sistema pleno do IBS e da CBS, com as alíquotas definitivas que o Senado vier a fixar.
O que o incorporador precisa fazer agora é mapear sua base de compradores, entender se o perfil de adquirentes justifica a permanência no RET transitório ou a migração para as regras gerais, e verificar se os contratos de venda em andamento têm cláusulas de reequilíbrio que cubram variações tributárias decorrentes da Reforma. A janela de decisão é curta, e os efeitos se projetam por anos.
Compra e venda de imóveis: como funciona a tributação pelo IBS e pela CBS
A lógica do IBS e da CBS para operações de compra e venda de imóveis é diferente da que vigorava sob o PIS, o COFINS e o ISS. O novo sistema prevê uma alíquota cheia, reduzida por um fator de 50%, mais dois mecanismos adicionais de redução da base de cálculo que podem tornar a carga tributária efetiva substancialmente menor do que a alíquota nominal sugere.
Quem é o contribuinte
A sujeição passiva ao IBS e à CBS nas operações de compra e venda de imóveis depende do perfil do vendedor. A pessoa jurídica que vende imóveis com habitualidade ou em volume que caracterize atividade econômica é sempre contribuinte dos novos tributos. Isso inclui incorporadoras, loteadoras, construtoras, imobiliárias e empresas de qualquer ramo que alienem imóveis de forma não episódica.
A pessoa física ocupa posição distinta. A LC 214/2025 preservou a premissa de que a simples administração de patrimônio não caracteriza atividade econômica para fins de incidência do IBS e da CBS.
Assim, a pessoa física que vende um imóvel de forma isolada, sem habitualidade, sem estrutura empresarial e sem enquadramento como contribuinte habitual, em princípio não está no campo de incidência dos novos tributos. O que caracteriza ou não a habitualidade depende de regulamentação ainda pendente e de construção jurisprudencial que começa agora.
Situações de fronteira, como a pessoa física que vende três ou quatro imóveis em um mesmo ano ou que compra imóveis na planta e revende após a entrega, exigirão análise caso a caso.
Os redutores: como a base de cálculo é comprimida
A aplicação efetiva do IBS e da CBS sobre alienações imobiliárias envolve dois mecanismos de redução da base, além do fator de 50% sobre a alíquota.
O primeiro é o redutor de ajuste. Ele permite deduzir da base de cálculo o custo de aquisição do imóvel, corrigido monetariamente. O tributo incide apenas sobre a diferença entre o valor de venda e o custo de aquisição atualizado, ou seja, sobre a valorização real do imóvel ao longo do tempo.
Essa lógica é semelhante à do ganho de capital no Imposto de Renda da Pessoa Física, com a diferença de que o IBS e a CBS incidem sobre a operação como tributo indireto, enquanto o IRPF continua incidindo sobre o ganho de capital da pessoa física como tributo direto.
O segundo é o redutor social. Para imóveis residenciais novos, o redutor social corresponde a R$ 100.000,00, deduzidos da base após a aplicação do redutor de ajuste. Para lotes residenciais, o valor do redutor social é de R$ 30.000,00.
Considere o seguinte exemplo para tornar os números concretos: a venda de um apartamento residencial novo, comercializado por uma incorporadora, pelo valor de R$ 900.000,00. O custo de aquisição do terreno mais os custos de construção, corrigidos monetariamente, somam R$ 600.000,00.
Aplicado o redutor de ajuste, a base de cálculo cai de R$ 900.000,00 para R$ 300.000,00. Aplicado o redutor social de R$ 100.000,00, a base final é de R$ 200.000,00. Sobre essa base, aplica-se a alíquota de referência com a redução de 50%. Usando o cenário da trava de 26,5%, a alíquota efetiva é de 13,25%. O imposto resultante é de R$ 26.500,00, o que representa 2,9% do valor de venda.
Se a alíquota de referência fixada pelo Senado for de 27,91%, a alíquota efetiva sobe para 13,955%, e o imposto sobre a mesma base de R$ 200.000,00 seria de R$ 27.910,00, ou 3,1% do valor de venda.
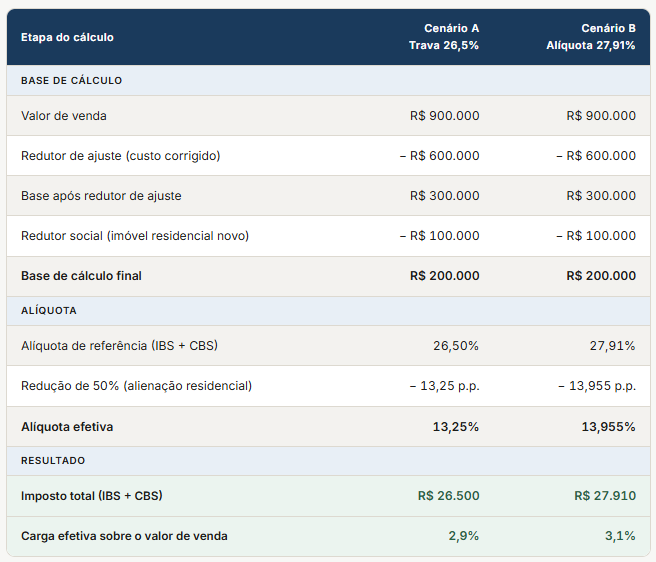
A diferença entre os dois cenários, em termos absolutos, é relativamente pequena para uma única operação. Mas para uma incorporadora com centenas de unidades em estoque, a definição do Senado sobre a alíquota de referência representa diferença de milhões de reais em carga tributária total.
Imóvel novo versus imóvel usado
Para o comprador, a distinção entre imóvel novo, vendido por incorporadora, e imóvel usado, vendido por pessoa física ou por empresa não incorporadora, tem implicações práticas diferentes sob o novo sistema.
No imóvel novo vendido por incorporadora no RET, o tributo é embutido no preço pelo regime especial de 4% sobre a receita bruta, sem crédito para o comprador. No imóvel usado vendido por pessoa física sem habitualidade, em princípio não há incidência de IBS e CBS. No imóvel usado vendido por pessoa jurídica, como uma imobiliária que comprou e revende imóveis, incidem IBS e CBS com as alíquotas reduzidas e os redutores aplicáveis.
A NF-e ABI: nova obrigação fiscal para quem vende imóveis
A Reforma Tributária criou um documento fiscal eletrônico específico para as operações imobiliárias. Trata-se da Nota Fiscal Eletrônica para Alienação de Bens Imóveis, conhecida pela sigla NF-e ABI e identificada como modelo 77 no sistema fiscal brasileiro.
De acordo com o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, a NF-e ABI se torna obrigatória a partir de 1º de dezembro de 2026 para as operações de alienação de imóveis, incluindo compra e venda, permuta, conferência de imóvel ao capital social de pessoa jurídica e cessão de direitos. O documento é emitido pelo alienante e registra os elementos tributários da operação para fins de apuração do IBS e da CBS.
Um ponto que merece atenção especial é a relação entre a NF-e ABI e os instrumentos jurídicos tradicionais das operações imobiliárias. A nota fiscal eletrônica não substitui a escritura pública de compra e venda, o contrato particular de compromisso ou o registro no Ofício de Registro de Imóveis. As três obrigações coexistem e atendem a finalidades distintas. A escritura e o contrato produzem efeitos civis e transferem o direito. O registro produz efeitos erga omnes. A NF-e ABI atende à exigência tributária do novo sistema. Quem confundir as obrigações ou entender que uma substitui a outra estará em descumprimento de ao menos uma delas.
Para emissão da NF-e ABI, o imóvel precisa estar cadastrado no CIB, o Cadastro Imobiliário Brasileiro. O CIB é um código de identificação nacional do imóvel, equivalente a um CPF do bem, que unifica informações cadastrais hoje dispersas entre municípios, estados e cartórios. O CIB é pré-requisito para a emissão da nota fiscal, o que significa que incorporadoras, loteadoras e demais alienantes precisam garantir que seus imóveis estejam regularmente cadastrados antes de dezembro de 2026.
A adequação à NF-e ABI envolve atualização de sistemas de gestão, treinamento de equipes e revisão de fluxos operacionais, especialmente para incorporadoras com alto volume de unidades. O prazo é curto, e o impacto operacional de não estar pronto em dezembro de 2026 é significativo.
Simples Nacional híbrido: oportunidade ou armadilha para pequenas construtoras
A partir de 2027, as microempresas e empresas de pequeno porte optantes pelo Simples Nacional terão uma escolha nova. Poderão apurar o IBS e a CBS pelas regras gerais do novo sistema, fora do Documento de Arrecadação do Simples, o DAS, enquanto continuam recolhendo os demais tributos do Simples pelo regime unificado atual. Esse modelo é o chamado Simples Nacional híbrido.
A lógica do modelo híbrido é permitir que empresas do Simples gerem créditos de IBS e CBS para seus clientes, algo impossível sob o regime atual. Uma construtora enquadrada no Simples que vende unidades para uma empresa compradora não gera créditos de PIS e COFINS hoje. Sob o modelo híbrido, se optar pela apuração de IBS e CBS pelas regras gerais, o comprador pessoa jurídica poderá aproveitar os créditos correspondentes, o que torna a oferta da construtora mais competitiva para esse perfil de cliente.
A adesão ao modelo híbrido não é automática. A opção, regulamentada pela Resolução CGSN nº 186/2026, vale para o ano-calendário de 2027 e deve ser exercida até 30 de outubro de 2026, prazo prorrogado pela Resolução CGSN nº 194/2026. A desistência é possível até 30 de novembro de 2026. Construtoras e incorporadoras no Simples que não avaliarem essa decisão dentro do prazo perderão a janela e terão que esperar o próximo período de opção.
Há um limite importante. O MEI, Microempreendedor Individual, está excluído do modelo híbrido. A opção está disponível apenas para ME e EPP.
A decisão de aderir ou não ao Simples híbrido depende de uma análise que vai além da alíquota. O perfil da base de clientes, a margem de lucro das operações, o volume de créditos que seria gerado e aproveitado, e o impacto na obrigação acessória de apuração separada do IBS e da CBS são variáveis que precisam ser ponderadas caso a caso.
O que é certo é que ignorar essa decisão não é uma postura neutra. É uma escolha implícita pelo modelo tradicional do Simples, que pode ser a escolha certa, mas precisa ser resultado de análise e não de omissão.
Cronograma: 2026 a 2033
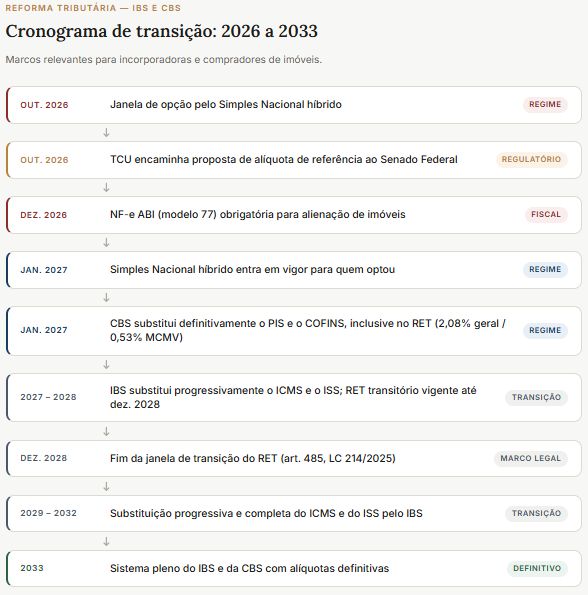
A transição da Reforma Tributária é longa, e os marcos mais próximos são os que exigem ação imediata. A tabela abaixo organiza os eventos relevantes para incorporadoras e compradores de imóveis, da obrigação mais urgente até o sistema definitivo.
Locação: o que muda para holdings e investidores
Embora não seja o foco central deste artigo, a tributação da locação de imóveis pelo IBS e pela CBS tem impacto direto em holdings patrimoniais e em investidores com carteira de imóveis para renda.
Para receitas de locação, a LC 214/2025 prevê redução de 70% na alíquota de referência, resultando em uma alíquota efetiva de aproximadamente 7,95% caso a alíquota-base seja de 26,5%. Esse percentual incidirá sobre receitas de locação em substituição ao PIS e ao COFINS atuais, a partir de 2027.
Para fins operacionais, a NFS-e de locação, nota fiscal de serviço eletrônica nacional para contratos de aluguel, deveria se tornar obrigatória em agosto de 2026, mas foi postergada para 1º de dezembro de 2026 pelo Ato Conjunto nº 4, publicado em 31 de julho de 2026. Holdings que locam imóveis precisam se preparar para emitir a nota fiscal de locação a partir desse prazo.
Perguntas frequentes
O IBS e a CBS já incidem sobre minha operação imobiliária em 2026?
Em 2026, estamos no chamado ano-teste. A alíquota combinada é de 1%, sendo IBS de 0,1% e CBS de 0,9%. Os valores recolhidos nesse período são compensáveis com PIS e COFINS devidos. O impacto financeiro direto ainda é pequeno, mas as obrigações acessórias, como a NF-e ABI a partir de dezembro, já se tornam exigíveis em 2026.
A alíquota de 13,25% para venda de imóveis já é definitiva?
Não. O valor de 13,25% resulta da aplicação do fator de redução de 50% sobre a estimativa de teto de 26,5% prevista na LC 214/2025. Mas a alíquota-base definitiva ainda não foi fixada pelo Senado Federal. A estimativa do Comitê Gestor do IBS é de 27,91%, o que resultaria em uma alíquota efetiva de aproximadamente 13,96% para alienação de imóveis. A definição deve ocorrer até outubro de 2026.
A NF-e ABI substitui a escritura pública de compra e venda?
Não. A nota fiscal eletrônica e a escritura são documentos de natureza e finalidade distintas. A escritura pública continua sendo exigida para a transferência do direito real e para o registro do imóvel. A NF-e ABI atende à obrigação tributária de documentar a operação para fins de apuração do IBS e da CBS. As duas obrigações coexistem.
Uma construtora no Simples Nacional deve aderir ao modelo híbrido em 2027?
Depende do perfil de clientes. Se a construtora vende principalmente para pessoas físicas, o crédito gerado pelo IBS e pela CBS não tem utilidade para o comprador, e o modelo híbrido provavelmente não se justifica. Se os compradores são empresas que aproveitam créditos tributários, o modelo híbrido pode tornar a oferta mais competitiva. A análise precisa considerar também o impacto na obrigação acessória e na carga efetiva de IBS e CBS fora do DAS.
O incorporador é obrigado a optar pelo RET para usar o regime transitório até 2028?
Sim. O RET é uma opção do incorporador, não um regime automático. Para se beneficiar da transição prevista no artigo 485 da LC 214/2025, com a CBS de 2,08% compondo a alíquota unificada de 4%, o incorporador precisa ter aderido formalmente ao RET e cumprir os requisitos do regime, incluindo a constituição do patrimônio de afetação.
A partir de quando devo destacar IBS e CBS nas notas fiscais das minhas operações imobiliárias?
Depende do tipo de operação e do documento fiscal correspondente. Para locação de imóveis, o destaque passa a ser obrigatório na NFS-e a partir de 1º de dezembro de 2026. Para as demais operações, como compra e venda, incorporação, permuta e cessão de direitos, o documento aplicável é a NF-e ABI (modelo 77), com a mesma data de entrada em vigor. A coincidência de prazos é conveniente, mas a base regulatória é distinta: a NFS-e segue as orientações do CGNFS-e (Comitê Gestor da Nota Fiscal de Serviços Eletrônica de padrão nacional), enquanto a NF-e ABI é disciplinada pelo Ato Conjunto RFB/CGIBS nº 4/2026.
| Operação | Documento | Destaque obrigatório |
| Locação de imóvel | NFS-e | 1º/12/2026 |
| Compra e venda | NF-e ABI (mod. 77) | 1º/12/2026 |
| Incorporação imobiliária | NF-e ABI (mod. 77) | 1º/12/2026 |
| Permuta / cessão de direitos | NF-e ABI (mod. 77) | 1º/12/2026 |
A nota fiscal sem o destaque de IBS e CBS será rejeitada?
Não, pelo menos até 31 de dezembro de 2026. O Ato Conjunto RFB/CGIBS nº 4/2026 estabelece que a ausência ou omissão do destaque não enseja rejeição do documento fiscal durante esse período. Isso não significa, porém, que o contribuinte está isento de penalidades, pois a obrigação existe, e o descumprimento pode gerar sanções. A regra de não rejeição funciona como uma janela de adaptação operacional, não como uma dispensa.
Empresas do Simples Nacional também precisam destacar IBS e CBS em 2026?
As empresas do Simples Nacional que optaram pelo regime híbrido em outubro de 2026 passam a destacar IBS e CBS na NFS-e a partir de janeiro de 2027, quando o regime entra em vigor.
Para as demais, enquanto permanecerem no recolhimento unificado pelo DAS, o destaque segue o cronograma geral, outubro ou dezembro de 2026, conforme o tipo de serviço, mas sem geração de crédito para o tomador, já que o IBS e a CBS ainda estão absorvidos no Simples.
Conclusão
A janela entre o início do ano-teste de 2026 e a entrada do sistema pleno em 2027 é curta, mas é o momento mais importante para incorporadoras e vendedores de imóveis tomarem decisões que vão definir como enfrentarão os próximos anos da transição.
Incorporadoras precisam decidir se permanecem no RET transitório ou migram para as regras gerais, mapear os impactos da NF-e ABI nos seus sistemas e garantir o CIB dos imóveis antes de dezembro.
Construtoras no Simples precisam avaliar a adesão ao modelo híbrido antes que a janela de setembro se encerre. Vendedores de imóveis precisam entender quando são ou não contribuintes do IBS e da CBS, e o que os redutores significam concretamente para cada operação que planejam realizar.
No Lage Advocacia, assessoramos incorporadoras, construtoras e investidores na análise tributária das operações imobiliárias à luz da Reforma Tributária. Se você ainda está avaliando o impacto das mudanças na sua estrutura, este é o momento certo para fazer essa análise com profundidade e sem pressa de última hora.
Entre em contato e agende uma conversa.
Temos outros artigos sobre planejamento patrimonial e operações imobiliárias no blog. Clique aqui para ler nossas outras publicações.